Cum să transformați un raport financiar într-o prezentare executivă
Transformați un raport financiar detaliat într-o prezentare executivă care face ca performanța, riscurile și deciziile să fie ușor de înțeles.
Transformați un raport financiar detaliat într-o prezentare executivă care face ca performanța, riscurile și deciziile să fie ușor de înțeles.
Un raport financiar este scris pentru a documenta performanța. O prezentare executivă este concepută pentru a ajuta oamenii să înțeleagă ce s-a schimbat, de ce s-a schimbat și ce ar trebui să urmeze. Transformarea unuia în cealaltă necesită mai mult decât scurtarea paragrafelor sau copierea tabelelor în PowerPoint.
Cea mai eficientă abordare este trecerea de la secțiunea raportului la întrebarea conducerii și la mesajul diapozitivului. Începeți cu decizia pe care prezentarea trebuie să o susțină, apoi selectați doar dovezile financiare care facilitează luarea acelei decizii.
Scopul multor prezentări financiare este luarea deciziilor, nu doar simpla informare a publicului. Această diferență contează deoarece transformă raportul sursă în dovezi pentru o discuție de management, mai degrabă decât într-o transcriere completă, diapozitiv cu diapozitiv.
Corporate Finance Institute sugerează să definiți mai întâi concluzia, astfel încât fiecare secțiune să construiască spre rezultatul dorit. Înainte de a deschide PowerPoint, completați această propoziție:
Pe baza acestui raport, liderii trebuie să decidă sau să înțeleagă ___.
Spațiul liber se poate referi la cheltuieli, alocarea resurselor, o prognoză, o diferență de performanță, un risc sau următoarea prioritate operațională. Decizia exactă schimbă povestea. O informare pentru consiliul de administrație poate pune accent pe sănătatea afacerii și riscurile viitoare. O analiză a conducerii se poate concentra pe variații, responsabilitate și acțiuni corective. O ședință de departament poate necesita mai multe detalii operaționale.
DFIN Solutions sugerează să luați în considerare nivelul de cunoștințe financiare al publicului atunci când prezentați unui consiliu sau unui grup de conducere. Dacă unii ascultători sunt mai puțin familiarizați cu domeniul financiar, folosiți etichete mai clare, mai mult context vizual și mai puține acronime neexplicate; dacă publicul are cunoștințe financiare avansate, asociați cifrele selectate cu un rezumat narativ mai concis.
Apoi, scrieți mesajul central într-o singură propoziție:
Performanța este ___ deoarece ___, ceea ce înseamnă că ar trebui să ___.
Această propoziție devine coloana vertebrală a prezentării. Ea împiedică prezentarea să devină un tur al fiecărei pagini din raport și îi oferă fiecărui diapozitiv un scop clar.
Tratați raportul ca pe un material sursă, nu ca pe o structură finalizată. Transpuneți fiecare secțiune în întrebarea pe care un public executiv este probabil să o pună.
| Material din raportul financiar | Întrebarea conducerii | Rolul diapozitivului | Formă vizuală utilă |
|---|---|---|---|
| Rezumat executiv și comentariile conducerii | Care este ideea principală? | Prezintă performanța generală și implicațiile | Concluzie dintr-o singură propoziție cu o imagine compactă a performanței |
| Contul de profit și pierdere | Ce s-a schimbat în performanță? | Arată cea mai importantă variație a veniturilor, costurilor și profitului | Grafic de tendință, de variație sau de tip cascadă (bridge) |
| Situația fluxurilor de trezorerie | Ce s-a întâmplat cu disponibilitățile bănești? | Explică generarea, utilizarea și punctele de presiune ale numerarului | Diagramă de mișcare a numerarului sau flux simplificat |
| Bilanț contabil | Care este poziția financiară? | Arată lichiditatea, gradul de îndatorare, capitalul de lucru sau alte condiții relevante pentru decizii | Imagine de ansamblu focalizată pe bilanț |
| Detalii pe segmente, produse sau regiuni | De unde provine performanța? | Compară zonele care generează rezultatul | Bare clasificate, hartă termică sau grafic de contribuție |
| Buget, prognoză sau perspective | La ce ar trebui să ne așteptăm în continuare? | Conectează performanța actuală cu perspectiva viitoare | Linie de prognoză cu ipoteze cheie |
| Riscuri, controale și ipoteze | Ce ar putea schimba perspectiva? | Face vizibile incertitudinea și măsurile de răspuns | Tabel risc-impact-acțiune sau matrice de priorități |
| Anexe detaliate și tabele justificative | De ce am putea avea nevoie la sesiunea de întrebări? | Păstrează dovezile fără a aglomera povestea principală | Anexă sau diapozitive de rezervă |
Această corelare previne o greșeală frecventă: lăsarea cuprinsului raportului să controleze structura prezentării. Membrii conducerii nu au nevoie ca fiecare secțiune să primească un spațiu egal. Ei au nevoie de o explicație coerentă a performanței, a factorilor determinanți, a implicațiilor și a acțiunilor necesare.
O prezentare executivă puternică poate urma de obicei logica de mai jos. Adaptați secvența în funcție de raport și de ședință, dar păstrați parcursul de la titlul principal la dovezi și apoi la acțiune.
Identificați perioada de raportare, domeniul de activitate și scopul ședinței. Adăugați concluzia principală într-un limbaj clar. Un titlu precum Analiza performanței: creșterea devansează planul, dar presiunea pe marjă necesită măsuri oferă publicului un punct de plecare. Un titlu precum Raport financiar nu face acest lucru.
Prezentați setul restrâns de indicatori care stabilește poziția actuală. În funcție de raport, acesta poate include veniturile, profitabilitatea, numerarul, costurile operaționale sau o altă măsură care susține direct scopul ședinței. Folosiți etichete scurte și faceți comparația clară: realizat versus planificat, perioada curentă versus perioada anterioară sau perspectiva actuală versus perspectiva anterioară.
Explicați de ce s-a modificat performanța. Separați rezultatul de cauzele sale. Un grafic de tip cascadă (bridge sau waterfall) poate arăta cum performanța inițială a devenit rezultatul actual prin volum, preț, mix, cost, decalaj temporal sau alte categorii aprobate din raport. Scopul nu este de a afișa fiecare variație, ci de a arăta factorii care schimbă interpretarea sau acțiunea.
Oferiți informațiilor despre numerar și bilanț un loc vizibil atunci când influențează decizia. Un rezultat profitabil nu răspunde tuturor întrebărilor despre lichiditate, capital de lucru, necesar de capital sau reziliență financiară. Selectați indicatorii de poziție de care liderii au nevoie pentru discuția specifică și explicați evoluția în termeni simpli.
Arătați unde este generat sau absorbit rezultatul. Comparați segmente, produse, regiuni, canale sau categorii de costuri numai atunci când comparația ajută la explicarea performanței sau la atribuirea de acțiuni. Folosiți elemente vizuale de clasificare și contribuție pentru a face ușor de observat concentrarea, creșterea sau punctele de presiune.
Conectați rezultatul raportat la perspectiva viitoare. Menționați ipotezele importante, riscurile care ar putea modifica perspectiva și acțiunile deja planificate sau luate în considerare. Mențineți discuția despre riscuri strâns legată de impact și răspuns, în loc să prezentați un registru lung.
Faceți explicită decizia solicitată. Prezentați acțiunea recomandată, dovezile care o susțin, compromisul pe care liderii ar trebui să îl înțeleagă și consecințele amânării. Dacă nu este necesară nicio decizie, menționați în schimb următoarea acțiune de management.
Încheiați cu responsabilii, termenele și pașii imediați de urmat. Puneți anexe detaliate, definiții, tabele de reconciliere și analize secundare în diapozitivele de rezervă, astfel încât acestea să rămână disponibile în timpul întrebărilor fără a slăbi povestea principală.
Fiecare diapozitiv ar trebui să răspundă la o singură întrebare. Când publicul poate urmări secvența de la ce s-a întâmplat la de ce s-a întâmplat și la ce ar trebui să facem, raportul financiar devine o discuție utilă de management în loc de un simplu transfer de date.
Un raport poate conține mai multe cifre valide decât poate folosi o prezentare executivă. Aplicați aceste teste înainte de a adăuga o cifră:
Dacă răspunsul este nu la toate cele cinci, mutați cifra în anexă sau lăsați-o în raportul sursă. Un set mai restrâns de indicatori conectați este mai convingător decât un panou de bord supraîncărcat.
Încărcați-l în SlidesPilot și transformați performanța, implicațiile, riscurile și deciziile într-un PowerPoint structurat și editabil.
Transformați raportul financiar în diapozitiveRapoartele financiare se bazează adesea pe tabele deoarece acestea păstrează detaliile. Prezentările au nevoie de elemente vizuale care să facă vizibile comparația și direcția.
DFIN Solutions sugerează utilizarea suporturilor vizuale precum tabele, linii de tendință și grafice de variație pentru a evidenția principalele concluzii și tendințele generale. Utilizați forma vizuală care corespunde întrebării:
Scrieți concluzia ca titlu al diapozitivului. Costurile operaționale absorb beneficiul veniturilor mai mari îi spune publicului cum să interpreteze elementul vizual. Costuri operaționale numește doar subiectul.
Păstrați detaliile sursă la dispoziție, dar reduceți aglomerarea vizuală pe diapozitivul principal. Arătați comparația, etichetați unitățile de măsură, identificați perioada și adăugați note pentru rezultatul important. Evitați plasarea unei foi de calcul complete lângă un paragraf care explică ce ar fi trebuit să observe publicul.
Imaginați-vă un raport care arată că veniturile depășesc planul într-o anumită linie de afaceri, în timp ce marja s-a restrâns, iar încasările durează mai mult. Un diapozitiv în stil raport ar putea lista contul de profit și pierdere, situația capitalului de lucru, tabelul pe segmente și comentariile conducerii în blocuri separate. Faptele sunt toate prezente, dar relația dintre ele este greu de observat.
O versiune executivă ar putea folosi un singur titlu clar: Creșterea devansează planul, dar marja și încasările necesită măsuri. Sub acesta, un element vizual compact de performanță arată rezultatul față de plan. Un grafic al factorilor determinanți explică evoluția marjei. O casetă despre numerar arată presiunea pe încasări. Ultima linie precizează acțiunea recomandată și responsabilul.
Versiunea executivă nu a eliminat dovezile fundamentale. A organizat dovezile în jurul deciziei. Liderii pot vedea ce funcționează, ce slăbește rezultatul și unde este necesară o intervenție.
Atunci când raportul financiar este un document lung PDF sau Word, separați extragerea datelor de proiectarea prezentării. Mai întâi, identificați perioada de raportare, performanța principală, factorii determinanți, implicațiile asupra numerarului și poziției financiare, perspectiva, riscurile și deciziile. Apoi transformați aceste concluzii în mesaje pentru diapozitive.
SlidesPilot poate transforma un document PDF sau Word într-o schiță de prezentare structurată și editabilă. Puteți alege un stil de prezentare, puteți ajusta lungimea și tonul și puteți rafina diapozitivele rezultate în editor. Pentru o prezentare financiară executivă, folosiți schița ca punct de plecare, apoi rescrieți titlurile diapozitivelor ca fiind concluzii, reduceți detaliile secundare și faceți vizibile decizia sau pasul următor.
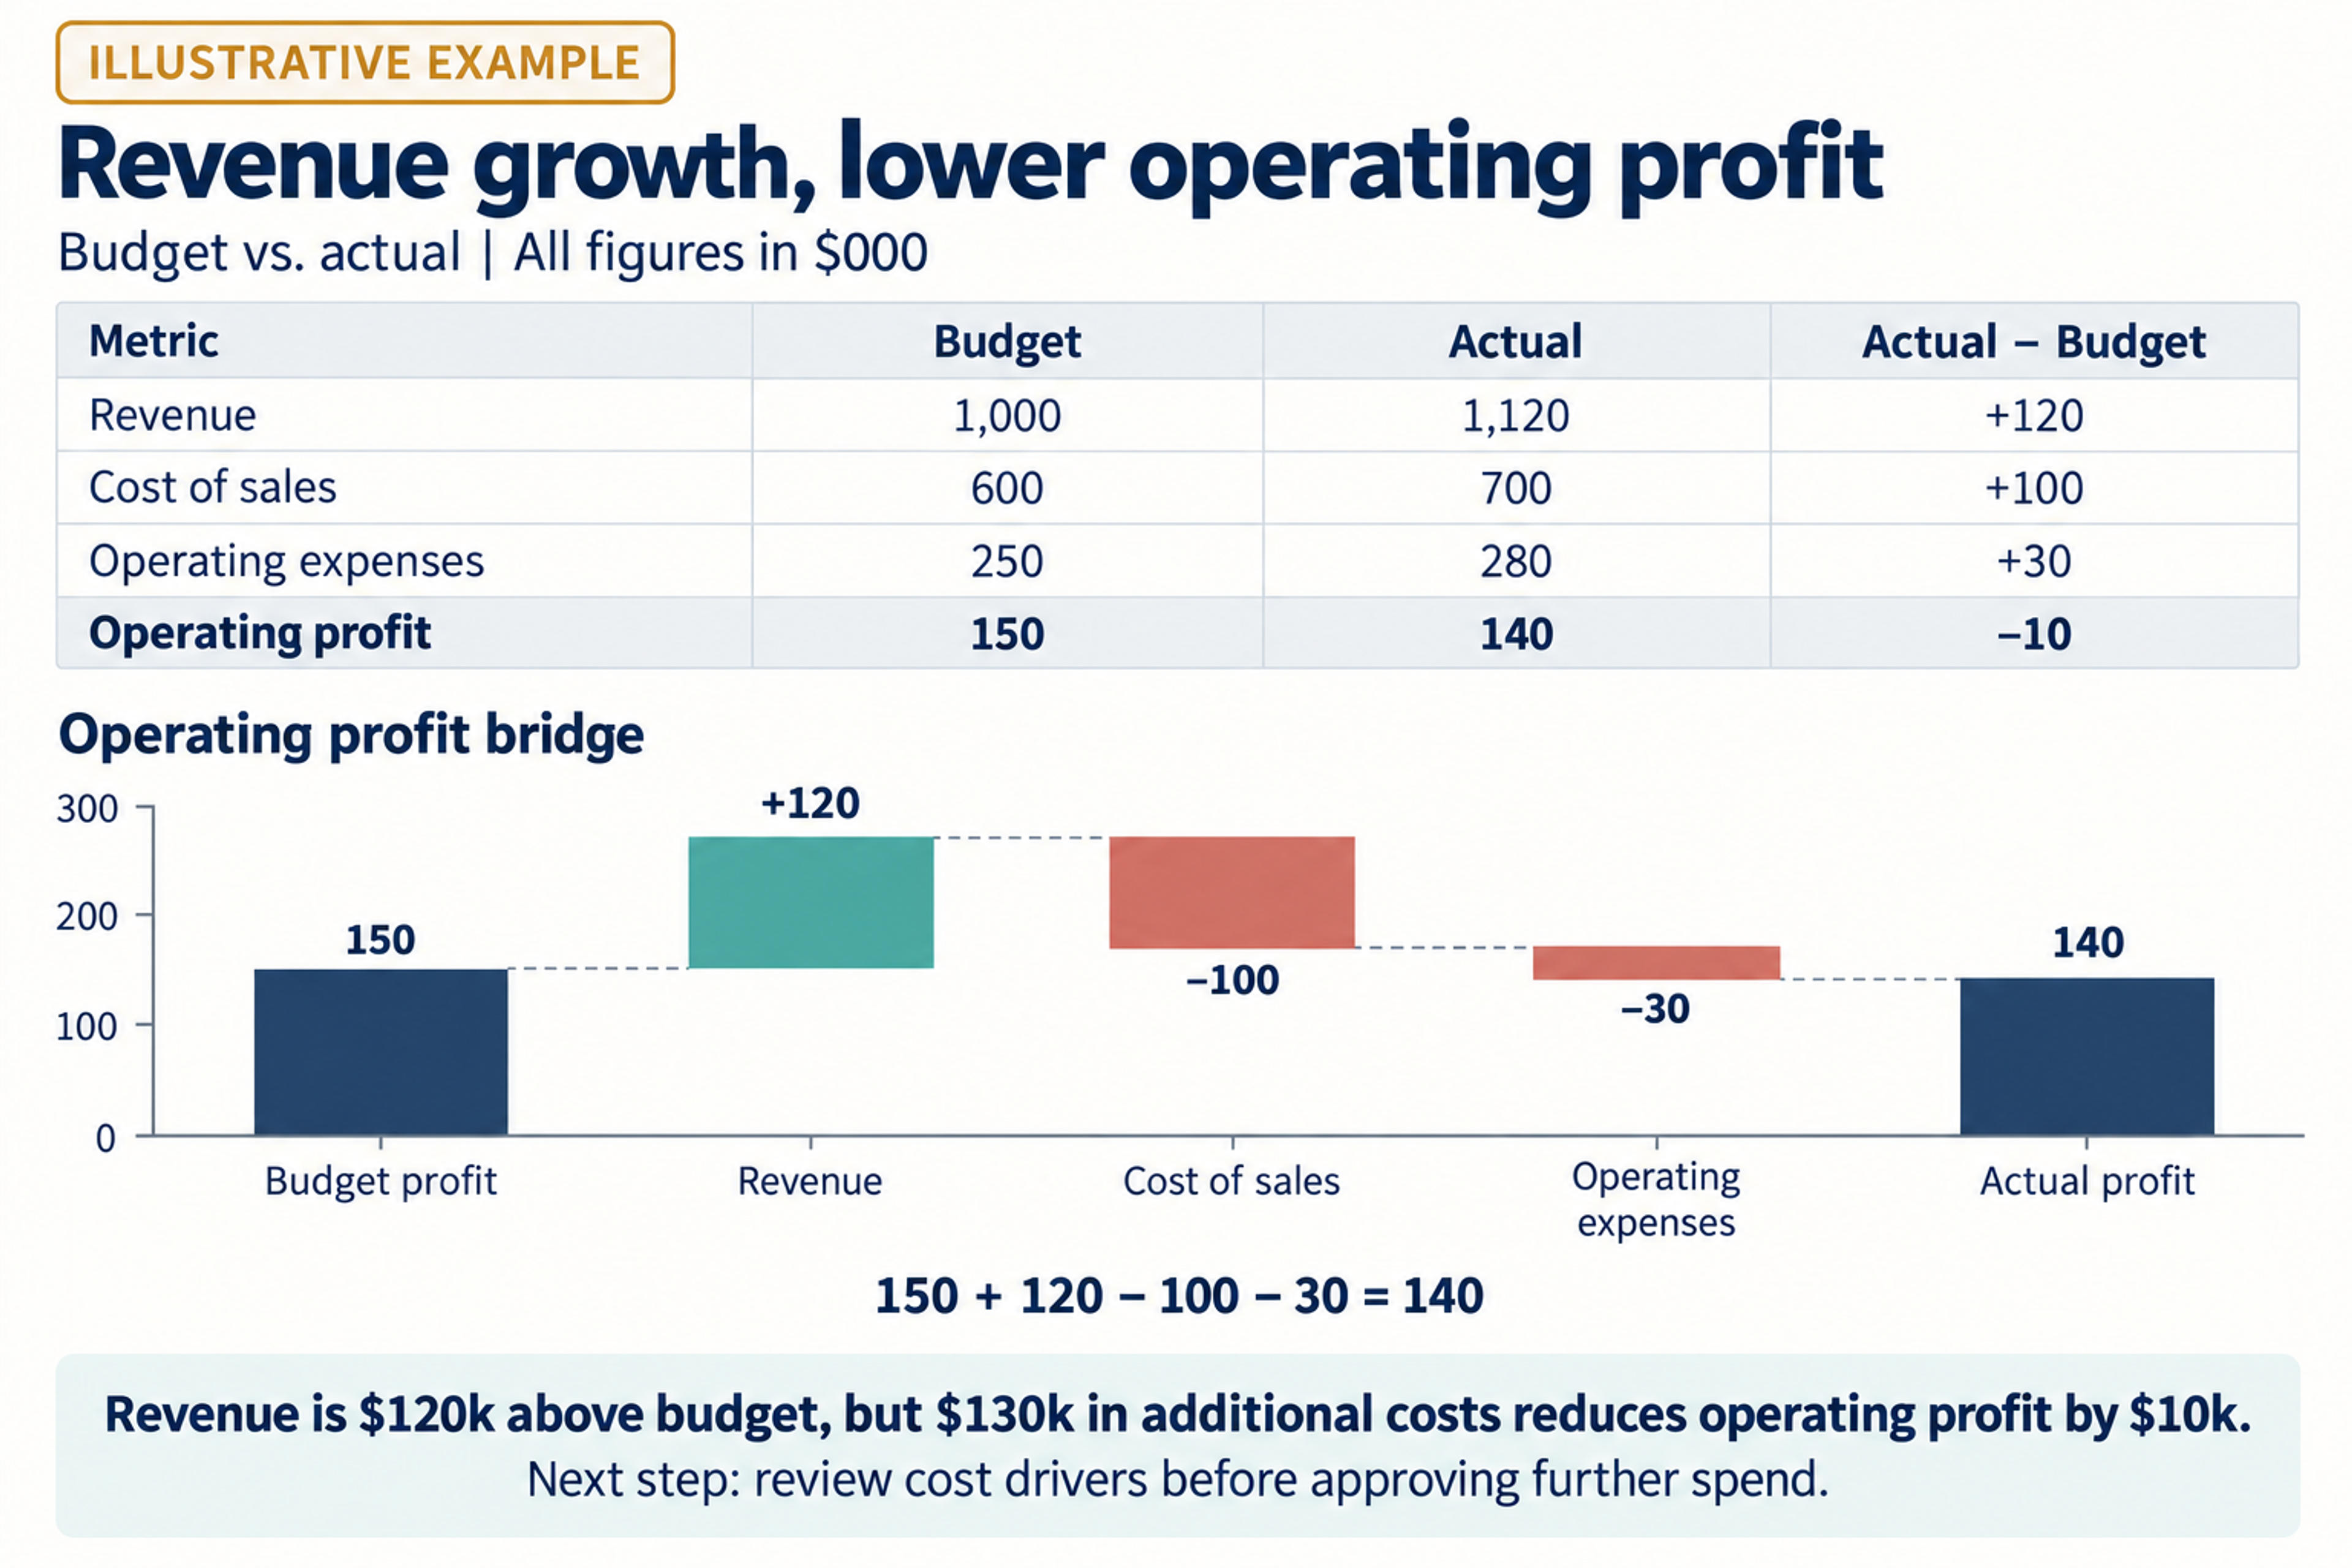
O prezentare financiară nu ar trebui să oblige publicul să deducă recomandarea dintr-o colecție de grafice. Acordați recomandării propriul spațiu și conectați-o la dovezi:
Această structură ajută, de asemenea, la separarea analizei de acțiune. Un grafic poate arăta o variație, dar recomandarea explică modul în care conducerea ar trebui să răspundă la aceasta. Atunci când există opțiuni, comparați-le folosind criteriile importante pentru decizie, cum ar fi impactul, calendarul, resursele sau riscul.
Corporate Finance Institute sugerează ca îndemnul la acțiune să fie specific în privința a ceea ce trebuie să se întâmple, de ce este important, când ar trebui să aibă loc și cine este responsabil. Aplicați acest test pe diapozitivul de recomandare înainte de a-l prezenta conducerii.
Înainte de a prezenta, revedeți prezentarea atât din perspectiva unui analist financiar, cât și a unui membru al conducerii. Confirmați că:
Începeți cu concluzia executivă, imaginea de ansamblu a performanței, principalii factori determinanți, numerarul sau poziția financiară, mixul de afaceri, perspectiva și riscurile, recomandarea și pașii următori. Adăugați sau eliminați secțiuni în funcție de decizie și public. Păstrați anexele detaliate într-o secțiune separată.
Lăsați scopul ședinței și limita de timp să determine lungimea. Acordați ideii principale, dovezilor, implicațiilor și acțiunilor suficient spațiu pentru a rămâne clare. Dacă prezentarea continuă să se extindă, restrângeți întrebarea centrală înainte de a adăuga mai multe diapozitive.
Păstrați detaliile care schimbă interpretarea, susțin recomandarea, explică o evoluție semnificativă sau răspund la o posibilă întrebare a conducerii. Mutați valorile repetate, analizele secundare și reconcilierile complete în diapozitivele de rezervă. Simplificarea ar trebui să îmbunătățească parcurgerea dovezilor, nu să elimine dovezile necesare pentru înțelegerea deciziei.
Începeți cu implicația asupra afacerii, apoi explicați dovezile financiare într-un limbaj simplu. Definiți termenii de specialitate doar atunci când este necesar. Utilizați titluri, adnotări și comparații pentru a arăta ce ar trebui să observe publicul, în loc să presupuneți că va interpreta neasistat o situație financiară densă.
Da. SlidesPilot poate analiza un document sursă, identifica ideile cheie, le poate organiza într-o prezentare și poate genera diapozitive editabile pe care le puteți revedea și rafina. Oferiți schiței un public țintă clar și un accent pe decizie, apoi editați mesajele diapozitivelor astfel încât prezentarea finală să reflecte discuția de afaceri pe care trebuie să o conduceți.
Transformarea unui raport financiar într-o prezentare executivă înseamnă schimbarea principiului de organizare, de la documentare la luarea deciziilor. Începeți cu acțiunea sau înțelegerea pe care o necesită ședința, corelați secțiunile raportului cu întrebările conducerii, selectați dovezile care explică rezultatul și faceți recomandarea vizibilă.
Apoi construiți prezentarea astfel încât fiecare diapozitiv să ghideze publicul de la performanță la factori determinanți, implicații și pașii următori. Pentru un punct de plecare mai rapid, creați o prezentare editabilă din raportul dumneavoastră sursă în SlidesPilot și adaptați-o în jurul deciziei pe care liderii trebuie să o ia.
Convertiți diapozitivele PDF în PowerPoint editabil online. Păstrați designul original și faceți textul și elementele din diapozitive editabile. Utilizare gratuită.
Lipiți text, adăugați un link YouTube sau către o pagină web ori încărcați un document pentru a crea un rezumat elegant, structurat și corelat cu sursa.
Transformați prezentările PowerPoint simple în designuri profesionale cu AI
Transformați o idee într-o prezentare completă și structurată. Definiți publicul și scopul, stabiliți tonul și lungimea, iar SlidesPilot va crea firul narativ, structura diapozitivelor, conținutul și direcția vizuală.
Transformați raportul financiar într-o schiță de diapozitive editabilă și rafinați povestea pe baza căreia liderii trebuie să acționeze.


