

Cómo convertir un informe financiero en una presentación ejecutiva
Transforme un informe financiero detallado en una presentación ejecutiva que facilite la comprensión del rendimiento, los riesgos y las decisiones.
Transforme un informe financiero detallado en una presentación ejecutiva que facilite la comprensión del rendimiento, los riesgos y las decisiones.
Un informe financiero se redacta para documentar el rendimiento. Una presentación ejecutiva se diseña para ayudar a comprender qué cambió, por qué cambió y qué debería suceder a continuación. Convertir uno en otro requiere algo más que acortar párrafos o copiar tablas en PowerPoint.
El enfoque más eficaz consiste en pasar de la sección del informe a la pregunta ejecutiva y de ahí al mensaje de la diapositiva. Comience con la decisión que la presentación debe respaldar y, a continuación, seleccione únicamente la evidencia financiera que facilite esa decisión.
El objetivo de muchas presentaciones financieras es la toma de decisiones, no simplemente informar a la audiencia. Esta distinción es fundamental porque convierte el informe de origen en evidencia para una conversación de gestión, en lugar de una transcripción completa diapositiva por diapositiva.
Corporate Finance Institute sugiere definir primero la conclusión para que cada sección se oriente hacia el resultado deseado. Antes de abrir PowerPoint, complete esta frase:
Con base en este informe, los líderes deben decidir o entender ___.
El espacio en blanco puede referirse al gasto, la asignación de recursos, una previsión, una brecha de rendimiento, un riesgo o la siguiente prioridad operativa. La decisión exacta cambia la historia. Una actualización para la junta directiva puede enfatizar la salud de la empresa y los riesgos futuros. Una revisión de liderazgo puede centrarse en las variaciones, la responsabilidad y las acciones correctivas. Una reunión de departamento puede requerir un mayor detalle operativo.
DFIN Solutions sugiere tener en cuenta la alfabetización financiera de la audiencia al presentar ante una junta directiva o un grupo de liderazgo. Si algunos oyentes están menos familiarizados con las finanzas, utilice etiquetas más claras, un mayor contexto visual y menos acrónimos sin explicar; si la audiencia tiene un alto nivel financiero, combine cifras seleccionadas con un resumen narrativo más conciso.
A continuación, escriba el mensaje central en una sola frase:
El rendimiento es ___ porque ___, lo que significa que deberíamos ___.
Esta frase se convierte en la columna vertebral de la presentación. Evita que la presentación se transforme en un recorrido por cada página del informe y otorga a cada diapositiva un propósito claro.
Trate el informe como material de origen, no como un esquema terminado. Traduzca cada sección a la pregunta que probablemente formularía una audiencia ejecutiva.
| Material del informe financiero | Pregunta ejecutiva | Función de la diapositiva | Formato visual útil |
|---|---|---|---|
| Resumen ejecutivo y comentarios de la dirección | ¿Cuál es el titular principal? | Indicar el rendimiento general y su implicación | Conclusión de una sola frase con una vista compacta del rendimiento |
| Estado de resultados o pérdidas y ganancias | ¿Qué cambió en el rendimiento? | Mostrar la variación más importante en ingresos, costos y beneficios | Gráfico de tendencia, variación o puente (waterfall) |
| Estado de flujo de efectivo | ¿Qué ocurrió con el efectivo? | Explicar la generación, uso y puntos de presión del efectivo | Diagrama de movimiento de efectivo o flujo simplificado |
| Balance general | ¿Cuál es la posición financiera? | Mostrar liquidez, apalancamiento, capital de trabajo u otras condiciones relevantes | Captura enfocada del balance general |
| Detalle por segmento, producto o región | ¿De dónde proviene el rendimiento? | Comparar las áreas que impulsan el resultado | Barras clasificadas, mapa de calor o gráfico de contribución |
| Presupuesto, previsión o perspectiva | ¿Qué debemos esperar a continuación? | Conectar el rendimiento actual con la visión futura | Línea de previsión con supuestos clave |
| Riesgos, controles y supuestos | ¿Qué podría cambiar las perspectivas? | Hacer visibles la incertidumbre y la respuesta | Tabla de riesgo-impacto-acción o matriz de prioridades |
| Desgloses detallados y tablas de apoyo | ¿Qué podríase necesitar durante las preguntas? | Conservar evidencia sin recargar la historia principal | Anexo o diapositivas de respaldo |
Este mapa evita un error habitual: permitir que la tabla de contenido del informe controle la presentación. Los ejecutivos no necesitan que cada sección ocupe el mismo espacio; necesitan una explicación coherente del rendimiento, sus factores determinantes, las implicaciones y las acciones requeridas.
Una presentación ejecutiva sólida suele seguir la lógica que se presenta a continuación. Adapte la secuencia al informe y a la reunión, pero mantenga el avance continuo desde el titular hacia la evidencia y la acción.
Identifique el período de informe, el área de negocio y el propósito de la reunión. Añada la conclusión principal en un lenguaje claro. Un título como Revisión de rendimiento: el crecimiento supera el plan, pero la presión en el margen requiere acción ofrece a la audiencia un punto de partida claro. Un título como Informe financiero no lo hace.
Muestre el conjunto reducido de indicadores que establece la posición actual. Según el informe, esto podría incluir ingresos, rentabilidad, efectivo, costos operativos u otra métrica que respalde directamente el propósito de la reunión. Utilice etiquetas breves y asegúrese de que la comparación sea clara: real frente a planificado, período actual frente a período anterior o perspectivas actuales frente a perspectivas anteriores.
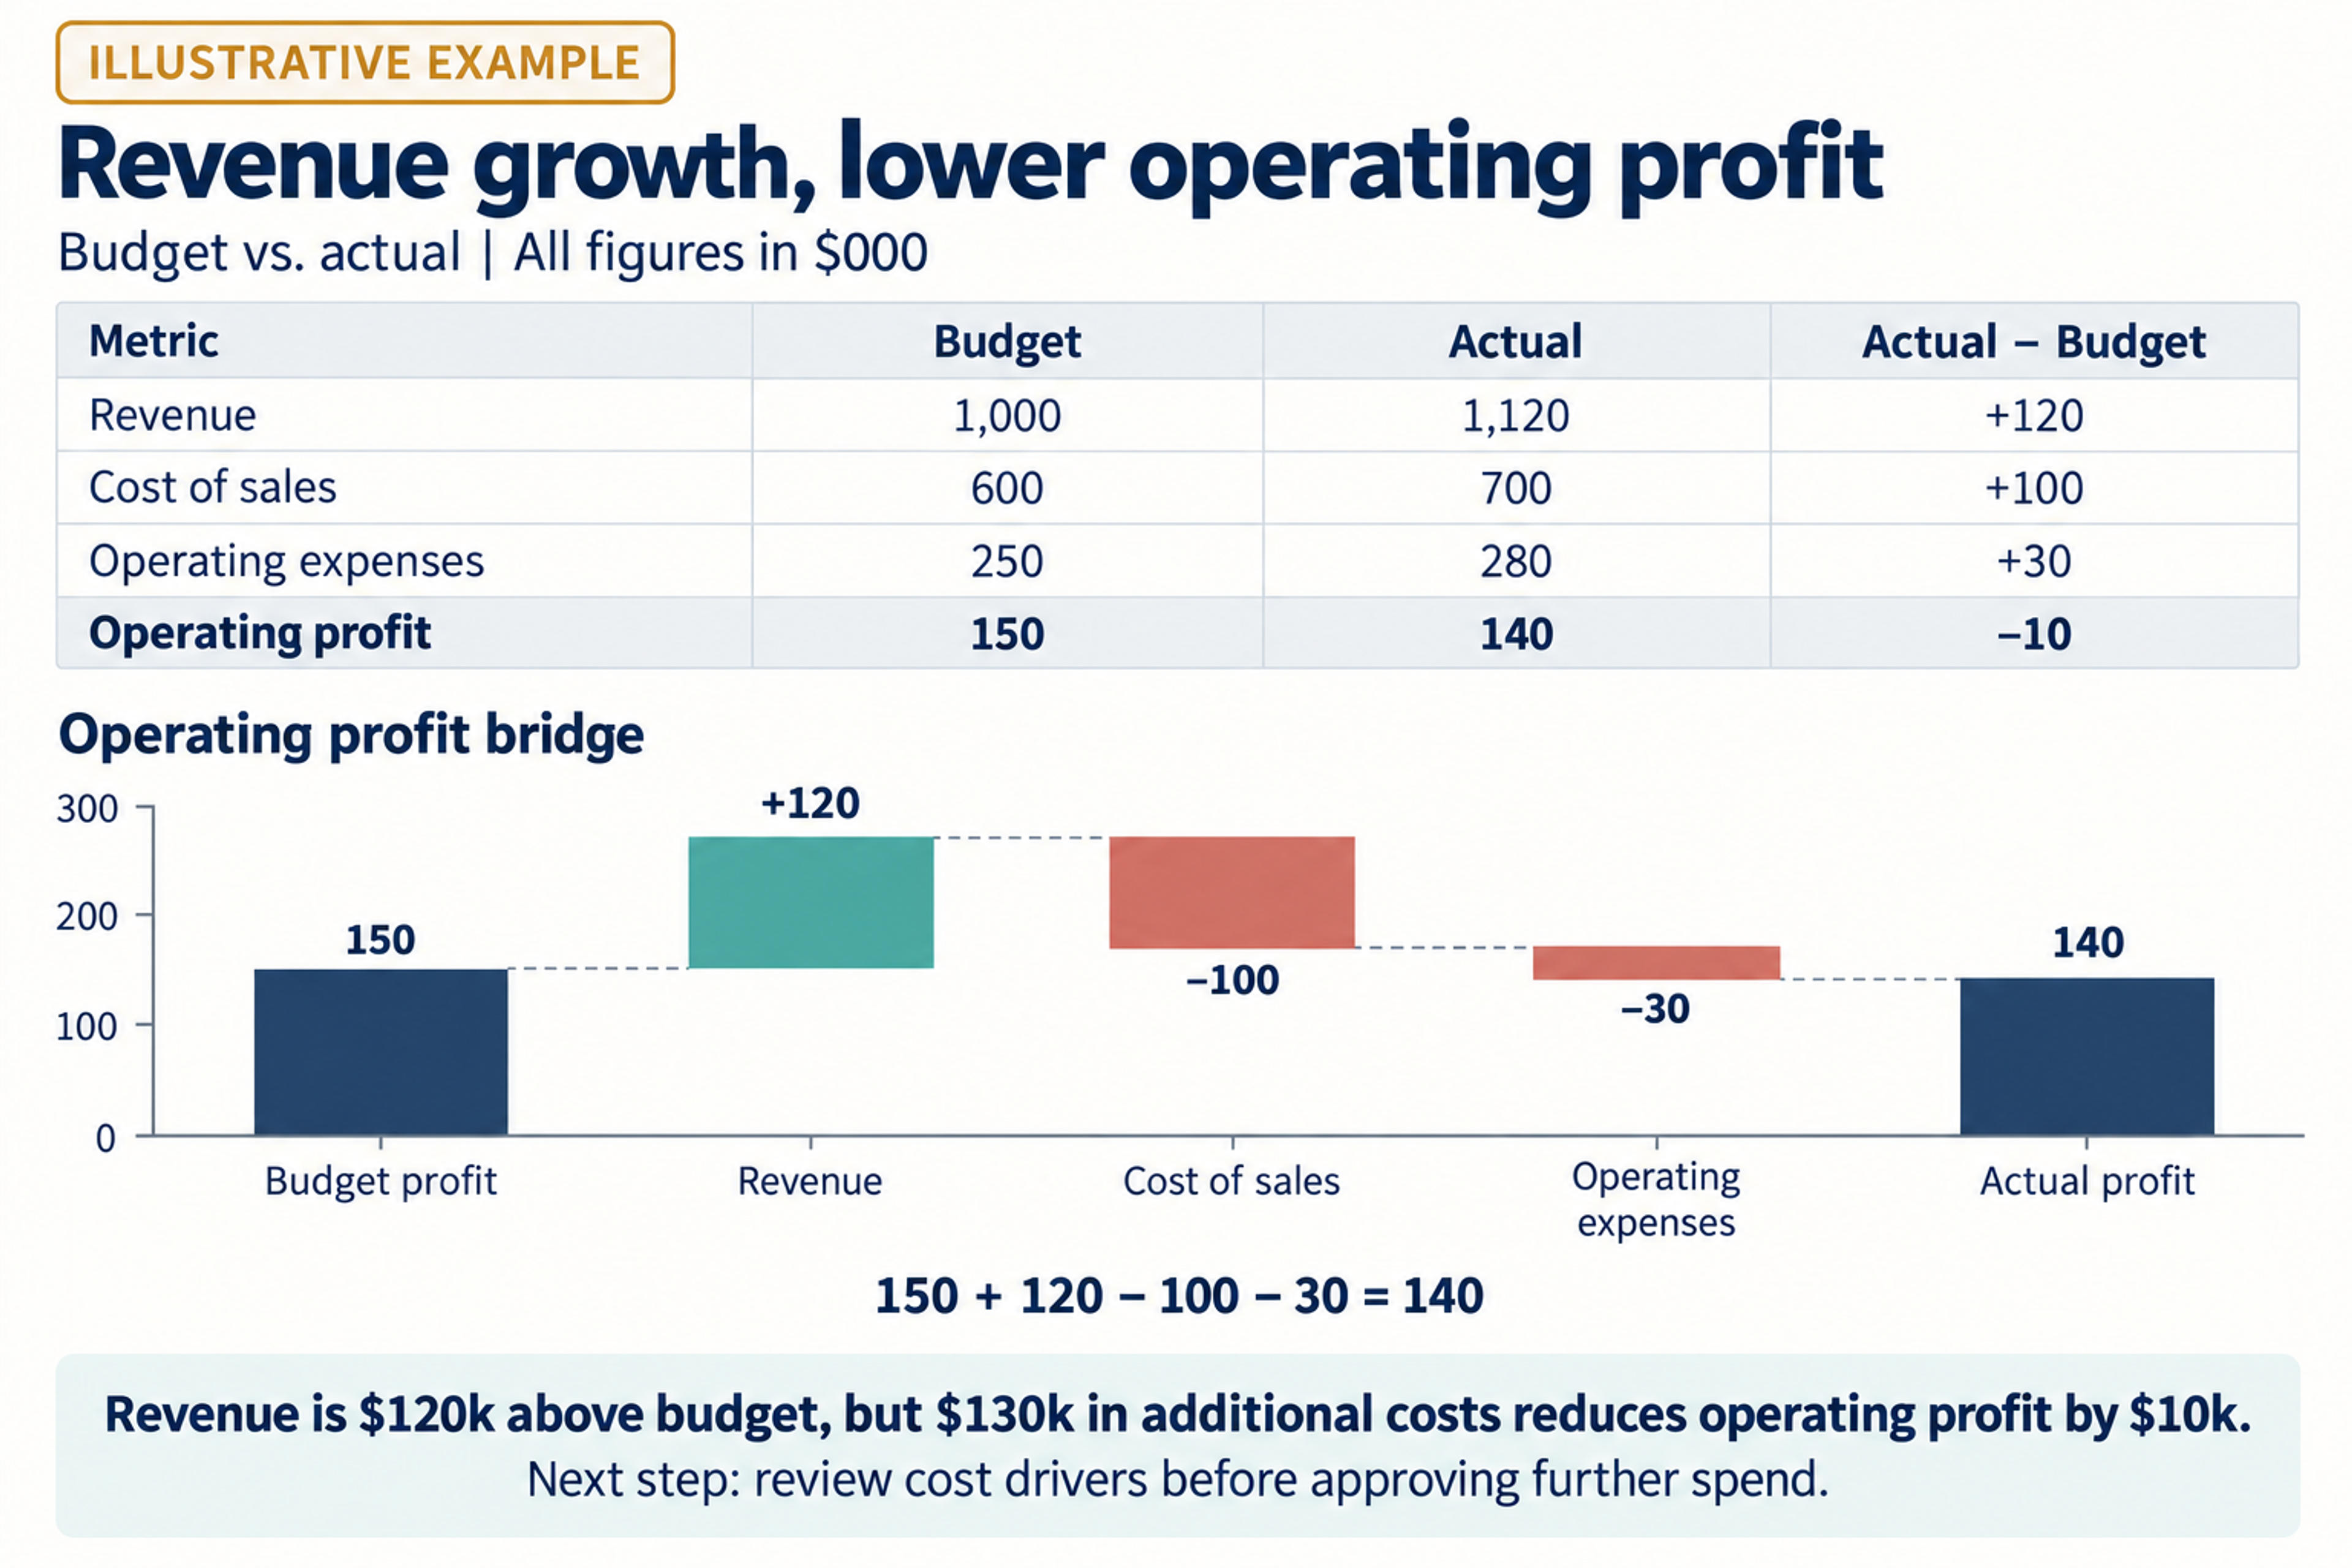
Explique por qué varió el rendimiento. Separe el resultado de sus causas. Un gráfico de puente o cascada puede mostrar cómo el rendimiento inicial se convirtió en el resultado actual a través del volumen, precio, mezcla, costo, tiempo u otras categorías aprobadas del informe. El objetivo no es mostrar cada variación, sino exponer los factores que cambian la interpretación o la acción.
Otorgue a la información sobre efectivo y balance general un lugar visible cuando afecte la decisión. Un resultado rentable no responde a todas las preguntas sobre liquidez, capital de trabajo, necesidades de capital o resiliencia financiera. Seleccione los indicadores de posición que los líderes necesitan para el debate específico y explique las variaciones en términos sencillos.
Muestre dónde se está generando o absorbiendo el resultado. Compare segmentos, productos, regiones, canales o categorías de costos solo cuando la comparación ayude a explicar el rendimiento o asignar acciones. Utilice elementos visuales de clasificación y contribución para facilitar la identificación de concentraciones, crecimiento o puntos de presión.
Conecte el resultado informado con la visión futura. Indique los supuestos relevantes, los riesgos que podrían alterar las perspectivas y las acciones planificadas o en consideración. Mantenga la discusión sobre riesgos vinculada al impacto y a la respuesta, en lugar de presentar un registro extenso.
Haga explícita la decisión solicitada. Presente la acción recomendada, la evidencia que la respalda, la sopesación de alternativas que los líderes deben entender y las consecuencias de postergar la decisión. Si no se requiere una decisión, indique en su lugar la siguiente acción de gestión.
Cierre indicando los responsables, los plazos y el seguimiento inmediato. Ubique los desgloses detallados, las definiciones, las tablas de conciliación y los análisis secundarios en diapositivas de respaldo para que estén disponibles durante las preguntas sin debilitar la historia principal.
Cada diapositiva debe responder a una pregunta. Cuando la audiencia puede seguir la secuencia desde qué sucedió hasta por qué sucedió y qué deberíamos hacer, el informe financiero se convierte en una conversación de gestión útil en lugar de una simple entrega de datos.
Un informe puede contener más números válidos de los que una presentación ejecutiva puede asimilar. Aplique estas pruebas antes de añadir una cifra:
Si la respuesta es negativa en los cinco casos, traslade el número al anexo o manténgalo en el informe de origen. Un conjunto más reducido de métricas interconectadas resulta más persuasivo que un panel repleto de datos.
Súbalo a SlidesPilot y convierta su rendimiento, implicaciones, riesgos y decisiones en una presentación de PowerPoint estructurada y editable.
Convertir mi informe financiero en diapositivasLos informes financieros suelen depender de tablas porque estas conservan el detalle. Las presentaciones necesitan elementos visuales que permitan apreciar claramente la comparación y la dirección.
DFIN Solutions sugiere utilizar apoyos visuales como tablas, líneas de tendencia y gráficos de variación para destacar las conclusiones principales y las tendencias generales. Utilice el formato visual que mejor responda a la pregunta:
Escriba la conclusión como título de la diapositiva. Los costos operativos están absorbiendo el beneficio de los mayores ingresos indica a la audiencia cómo interpretar el gráfico. Costos operativos solo menciona el tema.
Mantenga disponible el detalle de origen, pero reduzca la competencia visual en la diapositiva principal. Muestre la comparación, etiquete las unidades, identifique el período y añada anotaciones al resultado relevante. Evite colocar una hoja de cálculo completa junto a un párrafo que explica lo que la audiencia debería haber notado.
Imagine un informe que muestra que los ingresos superan el plan en un área de negocio, mientras que el margen se ha reducido y los cobros tardan más tiempo. Una diapositiva con estilo de informe podría listar el estado de resultados, el cronograma de capital de trabajo, la tabla de segmentos y los comentarios de la dirección en bloques separados. Todos los datos están presentes, pero la relación entre ellos resulta difícil de apreciar.
Una versión ejecutiva podría utilizar un título claro: El crecimiento supera el plan, pero el margen y los cobros requieren acción. Debajo, un gráfico compacto del rendimiento muestra el resultado frente al plan. Un gráfico de factores explica el movimiento del margen. Un destacado sobre el efectivo muestra la presión en los cobros. La línea final establece la acción recomendada y el responsable.
La versión ejecutiva no ha eliminado la evidencia subyacente; ha organizado la evidencia en torno a la decisión. Los líderes pueden ver qué está funcionando, qué está debilitando el resultado y dónde se requiere una respuesta.
Cuando el informe financiero es un documento extenso en PDF o Word, separe la extracción del diseño de la presentación. En primer lugar, identifique el período del informe, el rendimiento principal, los factores clave, las implicaciones en el efectivo y la posición financiera, las perspectivas, los riesgos y las decisiones. A continuación, transforme esos hallazgos en mensajes para las diapositivas.
SlidesPilot puede convertir un documento PDF o Word en un borrador de presentación estructurado y editable. Puede elegir un estilo de presentación, ajustar la longitud y el tono, y perfeccionar las diapositivas resultantes en el editor. Para una presentación financiera ejecutiva, utilice el borrador como punto de partida, reescriba los títulos de las diapositivas como conclusiones, reduzca los detalles secundarios y haga visible la decisión o el siguiente paso.
Una presentación financiera no debe obligar a la audiencia a deducir la recomendación a partir de un conjunto de gráficos. Otorgue a la recomendación su propio espacio y conéctela con la evidencia:
Esta estructura también ayuda a separar el análisis de la acción. Un gráfico puede mostrar una variación, pero la recomendación explica cómo debe responder la dirección ante ella. Cuando existan distintas opciones, compárelas utilizando los criterios relevantes para la decisión, tales como el impacto, los plazos, los recursos o el riesgo.
Corporate Finance Institute sugiere hacer que el llamado a la acción sea específico sobre qué debe suceder, por qué importa, cuándo debe ocurrir y quién es el responsable. Aplique esa prueba en la diapositiva de recomendación antes de presentarla a los ejecutivos.
Antes de presentar, revise el documento tanto desde la perspectiva de un analista financiero como de un miembro de la audiencia ejecutiva. Confirme que:
Comience con la conclusión ejecutiva, el resumen del rendimiento, los factores principales, el efectivo o posición financiera, la mezcla de negocio, las perspectivas y riesgos, la recomendación y los próximos pasos. Añada o elimine secciones según la decisión y la audiencia. Mantenga los desgloses detallados en un anexo.
Permita que el propósito de la reunión y el límite de tiempo determinen la extensión. Otorgue al titular, la evidencia, la implicación y la acción el espacio suficiente para mantener la claridad. Si la presentación continúa expandiéndose, delimite la pregunta central antes de añadir más diapositivas.
Conserve los detalles que cambian la interpretación, respaldan la recomendación, explican un movimiento relevante o responden a una posible pregunta ejecutiva. Traslade los valores repetidos, los análisis secundarios y las conciliaciones completas a diapositivas de respaldo. La simplificación debe mejorar el recorrido a través de la evidencia, no eliminar la información necesaria para comprender la decisión.
Comience con la implicación para el negocio y, a continuación, explique la evidencia financiera en un lenguaje claro. Defina los términos especializados solo cuando sea estrictamente necesario. Utilice títulos, anotaciones y comparaciones para mostrar lo que la audiencia debe notar, en lugar de asumir que interpretarán un estado complejo sin ayuda.
Sí. SlidesPilot puede analizar un documento de origen, identificar las ideas clave, organizarlas en una presentación y generar diapositivas editables que usted puede revisar y perfeccionar. Asigne al borrador una audiencia clara y un enfoque de decisión definido, y luego edite los mensajes de las diapositivas para que el documento final refleje la conversación de negocio que necesita dirigir.
Convertir un informe financiero en una presentación ejecutiva significa cambiar el principio organizador: de la documentación a la toma de decisiones. Comience con la acción o la comprensión que requiere la reunión, vincule las secciones del informe con las preguntas ejecutivas, seleccione la evidencia que explica el resultado y haga visible la recomendación.
A continuación, elabore la presentación de modo que cada diapositiva guíe a la audiencia desde el rendimiento hacia los factores determinantes, las implicaciones y los próximos pasos. Para un punto de partida más rápido, cree un borrador de presentación editable a partir de su informe de origen en SlidesPilot y adáptelo a la decisión que los líderes deben tomar.
Convierta diapositivas en PDF a PowerPoint editable en línea. Mantenga el diseño original y haga editables el texto y los elementos de las diapositivas. Uso gratuito.
Pegue texto, añada un enlace de YouTube o página web, o suba un documento para crear un resumen estructurado e impecable conectado con la fuente.
Transforme presentaciones de PowerPoint sencillas en diseños profesionales usando IA
Convierta una idea en una presentación completa y estructurada. Defina la audiencia y el objetivo, guíe el tono y la extensión, y deje que SlidesPilot construya la narrativa, el plan de diapositivas, el contenido y la dirección visual.
Convierta su informe financiero en un borrador de diapositivas editable y refine la historia sobre la que los líderes deben actuar.


