

Comment transformer un rapport financier en présentation pour dirigeants
Transformez un rapport financier détaillé en une présentation pour dirigeants qui rend la performance, les risques et les décisions faciles à comprendre.
Transformez un rapport financier détaillé en une présentation pour dirigeants qui rend la performance, les risques et les décisions faciles à comprendre.
Un rapport financier est rédigé pour documenter la performance. Une présentation pour dirigeants est conçue pour aider à comprendre ce qui a changé, pourquoi cela a changé et ce qui doit se passer ensuite. Passer de l'un à l'autre nécessite bien plus que de raccourcir des paragraphes ou de copier des tableaux dans PowerPoint.
L'approche la plus efficace consiste à passer de la section du rapport à la question du dirigeant, puis au message de la diapositive. Commencez par la décision que la présentation doit étayer, puis sélectionnez uniquement les preuves financières qui facilitent cette décision.
L'objectif de nombreuses présentations financières est la prise de décision, et pas seulement l'information de l'auditoire. Cette distinction est essentielle, car elle transforme le rapport source en un ensemble de preuves destinées à un échange de direction plutôt qu'en une retranscription complète diapositive par diapositive.
Corporate Finance Institute suggère de définir d'abord la conclusion afin que chaque section tende vers le résultat souhaité. Avant d'ouvrir PowerPoint, complétez cette phrase :
Sur la base de ce rapport, les dirigeants doivent décider ou comprendre ___.
Ce champ vide peut concerner les dépenses, l'attribution des ressources, des prévisions, un écart de performance, un risque ou la prochaine priorité opérationnelle. La décision exacte modifie l'histoire. Une mise à jour destinée au conseil d'administration peut mettre l'accent sur la santé de l'entreprise et les risques futurs. Une revue de direction peut se concentrer sur les écarts, la responsabilité et les actions correctives. Une réunion de service peut nécessiter davantage de détails opérationnels.
DFIN Solutions recommande de prendre en compte la culture financière du public lors d'une présentation devant un conseil d'administration ou un comité de direction. Si certains auditeurs sont moins à l'aise avec la finance, utilisez des intitulés plus clairs, davantage de contexte visuel et moins d'acronymes non expliqués ; si le public est très financier, associez une sélection de chiffres à un résumé narratif plus synthétique.
Ensuite, rédigez le message central en une seule phrase :
La performance est ___ parce que ___, ce qui signifie que nous devrions ___.
Cette phrase devient la colonne vertébrale de la présentation. Elle empêche le support de se transformer en un survol de chaque page du rapport et donne à chaque diapositive un objectif clair.
Considérez le rapport comme une matière première, et non comme un plan définitif. Traduisez chaque section en la question qu'un dirigeant est susceptible de poser.
| Matériel du rapport financier | Question du dirigeant | Rôle de la diapositive | Forme visuelle utile |
|---|---|---|---|
| Résumé analytique et commentaires de la direction | Quel est le titre principal ? | Présenter la performance globale et ses implications | Synthèse en une phrase avec une vue compacte de la performance |
| Compte de résultat | Qu'est-ce qui a changé dans la performance ? | Montrer les variations les plus importantes du chiffre d'affaires, des coûts et du profit | Graphique de tendance, d'écart ou graphique pont (waterfall) |
| Tableau des flux de trésorerie | Qu'est-il arrivé à la trésorerie ? | Expliquer la génération, l'utilisation et les points de pression sur la trésorerie | Schéma des flux de trésorerie ou flux simplifié |
| Bilan | Quelle est la situation financière ? | Montrer la liquidité, le levier financier, le besoin en fonds de roulement ou d'autres conditions clés | Aperçu ciblé du bilan |
| Détails par segment, produit ou région | D'où provient la performance ? | Comparer les domaines qui génèrent le résultat | Barres classées, carte thermique (heat map) ou graphique de contribution |
| Budget, prévisions ou perspectives | À quoi devons-nous nous attendre ensuite ? | Relier la performance actuelle aux perspectives futures | Ligne de prévision avec hypothèses clés |
| Risques, contrôles et hypothèses | Qu'est-ce qui pourrait modifier les perspectives ? | Rendre les incertitudes et les réponses visibles | Tableau risques-impacts-actions ou matrice de priorités |
| Tableaux détaillés et annexes justificatives | De quoi pourrions-nous avoir besoin lors des questions ? | Conserver les preuves sans surcharger le récit principal | Annexes ou diapositives de sauvegarde |
Cette cartographie évite un écueil fréquent : laisser le sommaire du rapport dicter la structure de la présentation. Les dirigeants n'ont pas besoin que chaque section occupe un espace égal. Ils ont besoin d'une explication cohérente de la performance, des leviers sous-jacents, des implications et des actions requises.
Une présentation efficace pour dirigeants suit généralement la logique ci-dessous. Adaptez la séquence au rapport et à la réunion, mais conservez la progression du titre principal vers les preuves, puis vers l'action.
Identifiez la période couverte, le secteur d'activité et l'objectif de la réunion. Ajoutez le message principal en langage clair. Un titre tel que Revue de performance : la croissance dépasse les prévisions, mais la pression sur les marges nécessite une action offre un point de départ à l'auditoire. Un titre comme Rapport financier ne le fait pas.
Présentez l'ensemble restreint d'indicateurs qui établit la situation actuelle. Selon le rapport, cela peut inclure le chiffre d'affaires, la rentabilité, la trésorerie, les coûts d'exploitation ou une autre mesure soutenant directement l'objectif de la réunion. Utilisez des libellés courts et rendez la comparaison évidente : réel par rapport au prévisionnel, période en cours par rapport à la période précédente, ou perspectives actuelles par rapport aux perspectives antérieures.
Expliquez les raisons de l'évolution de la performance. Séparez le résultat de ses causes. Un graphique en cascade (waterfall) ou pont peut montrer comment la performance initiale est devenue le résultat actuel sous l'effet du volume, du prix, du mix, des coûts, du calendrier ou d'autres catégories validées du rapport. L'objectif n'est pas d'afficher chaque écart, mais de montrer les facteurs déterminants qui modifient l'interprétation ou l'action.
Accordez une place visible aux informations sur la trésorerie et le bilan lorsqu'elles influent sur la décision. Un résultat bénéficiaire ne répond pas à toutes les questions concernant la liquidité, le besoin en fonds de roulement, les besoins en capitaux ou la résilience financière. Sélectionnez les indicateurs de situation dont les dirigeants ont besoin pour la discussion spécifique et expliquez les variations en termes simples.
Montrez où le résultat est généré ou absorbé. Ne comparez les segments, produits, régions, canaux ou catégories de coûts que si cette comparaison aide à expliquer la performance ou à attribuer une action. Utilisez des visuels de classement et de contribution pour rendre la concentration, la croissance ou les points de pression faciles à visualiser.
Reliez le résultat présenté aux perspectives d'avenir. Énoncez les hypothèses déterminantes, les risques susceptibles de modifier les perspectives et les actions déjà planifiées ou à l'étude. Veillez à associer la discussion sur les risques aux impacts et aux réponses, plutôt que de présenter un long registre de risques.
Rendez la décision demandée explicite. Présentez l'action recommandée, les preuves qui la soutiennent, les arbitrages que les dirigeants doivent comprendre et la conséquence d'un délai d'attente. Si aucune décision n'est requise, indiquez plutôt la prochaine action de gestion.
Concluez avec les responsables, l'échéancier et le suivi immédiat. Placez les tableaux détaillés, les définitions, les tableaux de rapprochement et les analyses secondaires dans des diapositives de sauvegarde afin qu'ils restent disponibles lors des questions sans affaiblir le récit principal.
Chaque diapositive doit répondre à une seule question. Lorsque le public peut suivre la séquence allant de ce qui s'est passé à pourquoi c'est arrivé, puis à ce que nous devrions faire, le rapport financier devient un échange de gestion utile plutôt qu'une simple transmission de données.
Un rapport peut contenir plus de chiffres valides qu'une présentation pour dirigeants ne peut en exploiter. Appliquez ces tests avant d'ajouter un chiffre :
Si la réponse est non aux cinq questions, déplacez le chiffre dans l'annexe ou laissez-le dans le rapport source. Un ensemble restreint de mesures reliées entre elles est plus convaincant qu'un tableau de bord surchargé.
Importez-le sur SlidesPilot et transformez votre performance, vos implications, vos risques et vos décisions en une présentation PowerPoint structurée et modifiable.
Transformer mon rapport financier en diapositivesLes rapports financiers s'appuient souvent sur des tableaux parce que ces derniers préservent les détails. Les présentations ont besoin de visuels qui rendent les comparaisons et les orientations lisibles en un coup d'œil.
DFIN Solutions suggère d'utiliser des aides visuelles telles que des tableaux, des lignes de tendance et des graphiques d'écart pour mettre en valeur les enseignements principaux et les tendances générales. Utilisez la forme visuelle qui correspond à la question :
Rédigez la conclusion sous forme de titre de diapositive. Les coûts d'exploitation absorbent le bénéfice de la hausse du chiffre d'affaires indique au public comment lire le visuel. Coûts d'exploitation ne fait que nommer le sujet.
Gardez les détails d'origine à disposition, mais réduisez la surcharge visuelle sur la diapositive principale. Affichez la comparaison, indiquez les unités, identifiez la période et annotez le résultat essentiel. Évitez de placer une feuille de calcul complète à côté d'un paragraphe qui explique ce que le public aurait dû remarquer.
Imaginez un rapport montrant que le chiffre d'affaires dépasse le prévisionnel dans un secteur d'activité, tandis que la marge s'est réduite et que les recouvrements prennent plus de temps. Une diapositive de type rapport pourrait lister le compte de résultat, l'échéancier du besoin en fonds de roulement, le tableau par segment et les commentaires de la direction dans des blocs distincts. Les faits sont tous présents, mais le lien entre eux est difficile à percevoir.
Une version pour dirigeants pourrait utiliser un titre clair : La croissance dépasse les prévisions, mais la marge et les recouvrements nécessitent des mesures. En dessous, un visuel synthétique de performance affiche le résultat par rapport au prévisionnel. Un graphique explicatif montre le mouvement de la marge. Une mise en évidence de la trésorerie indique la pression sur les recouvrements. La dernière ligne précise l'action recommandée et le responsable.
La version pour dirigeants n'a pas supprimé les preuves sous-jacentes. Elle a structuré les preuves autour de la décision. Les dirigeants peuvent voir ce qui fonctionne, ce qui fragilise le résultat et là où une intervention est nécessaire.
Lorsque le rapport financier est un long document PDF ou Word, séparez l'extraction des données de la conception de la présentation. Identifiez d'abord la période concernée, la performance globale, les principaux facteurs, les implications sur la trésorerie et la situation financière, les perspectives, les risques et les décisions. Transformez ensuite ces constats en messages pour vos diapositives.
SlidesPilot peut transformer un document PDF ou Word en une ébauche de présentation structurée et modifiable. Vous pouvez choisir un style de présentation, ajuster la longueur ainsi que le ton, et affiner les diapositives obtenues dans l'éditeur. Pour une présentation financière destinée à des dirigeants, utilisez l'ébauche comme point de départ, puis réécrivez les titres des diapositives sous forme de conclusions, réduisez les détails secondaires et rendez la décision ou la prochaine étape clairement visible.
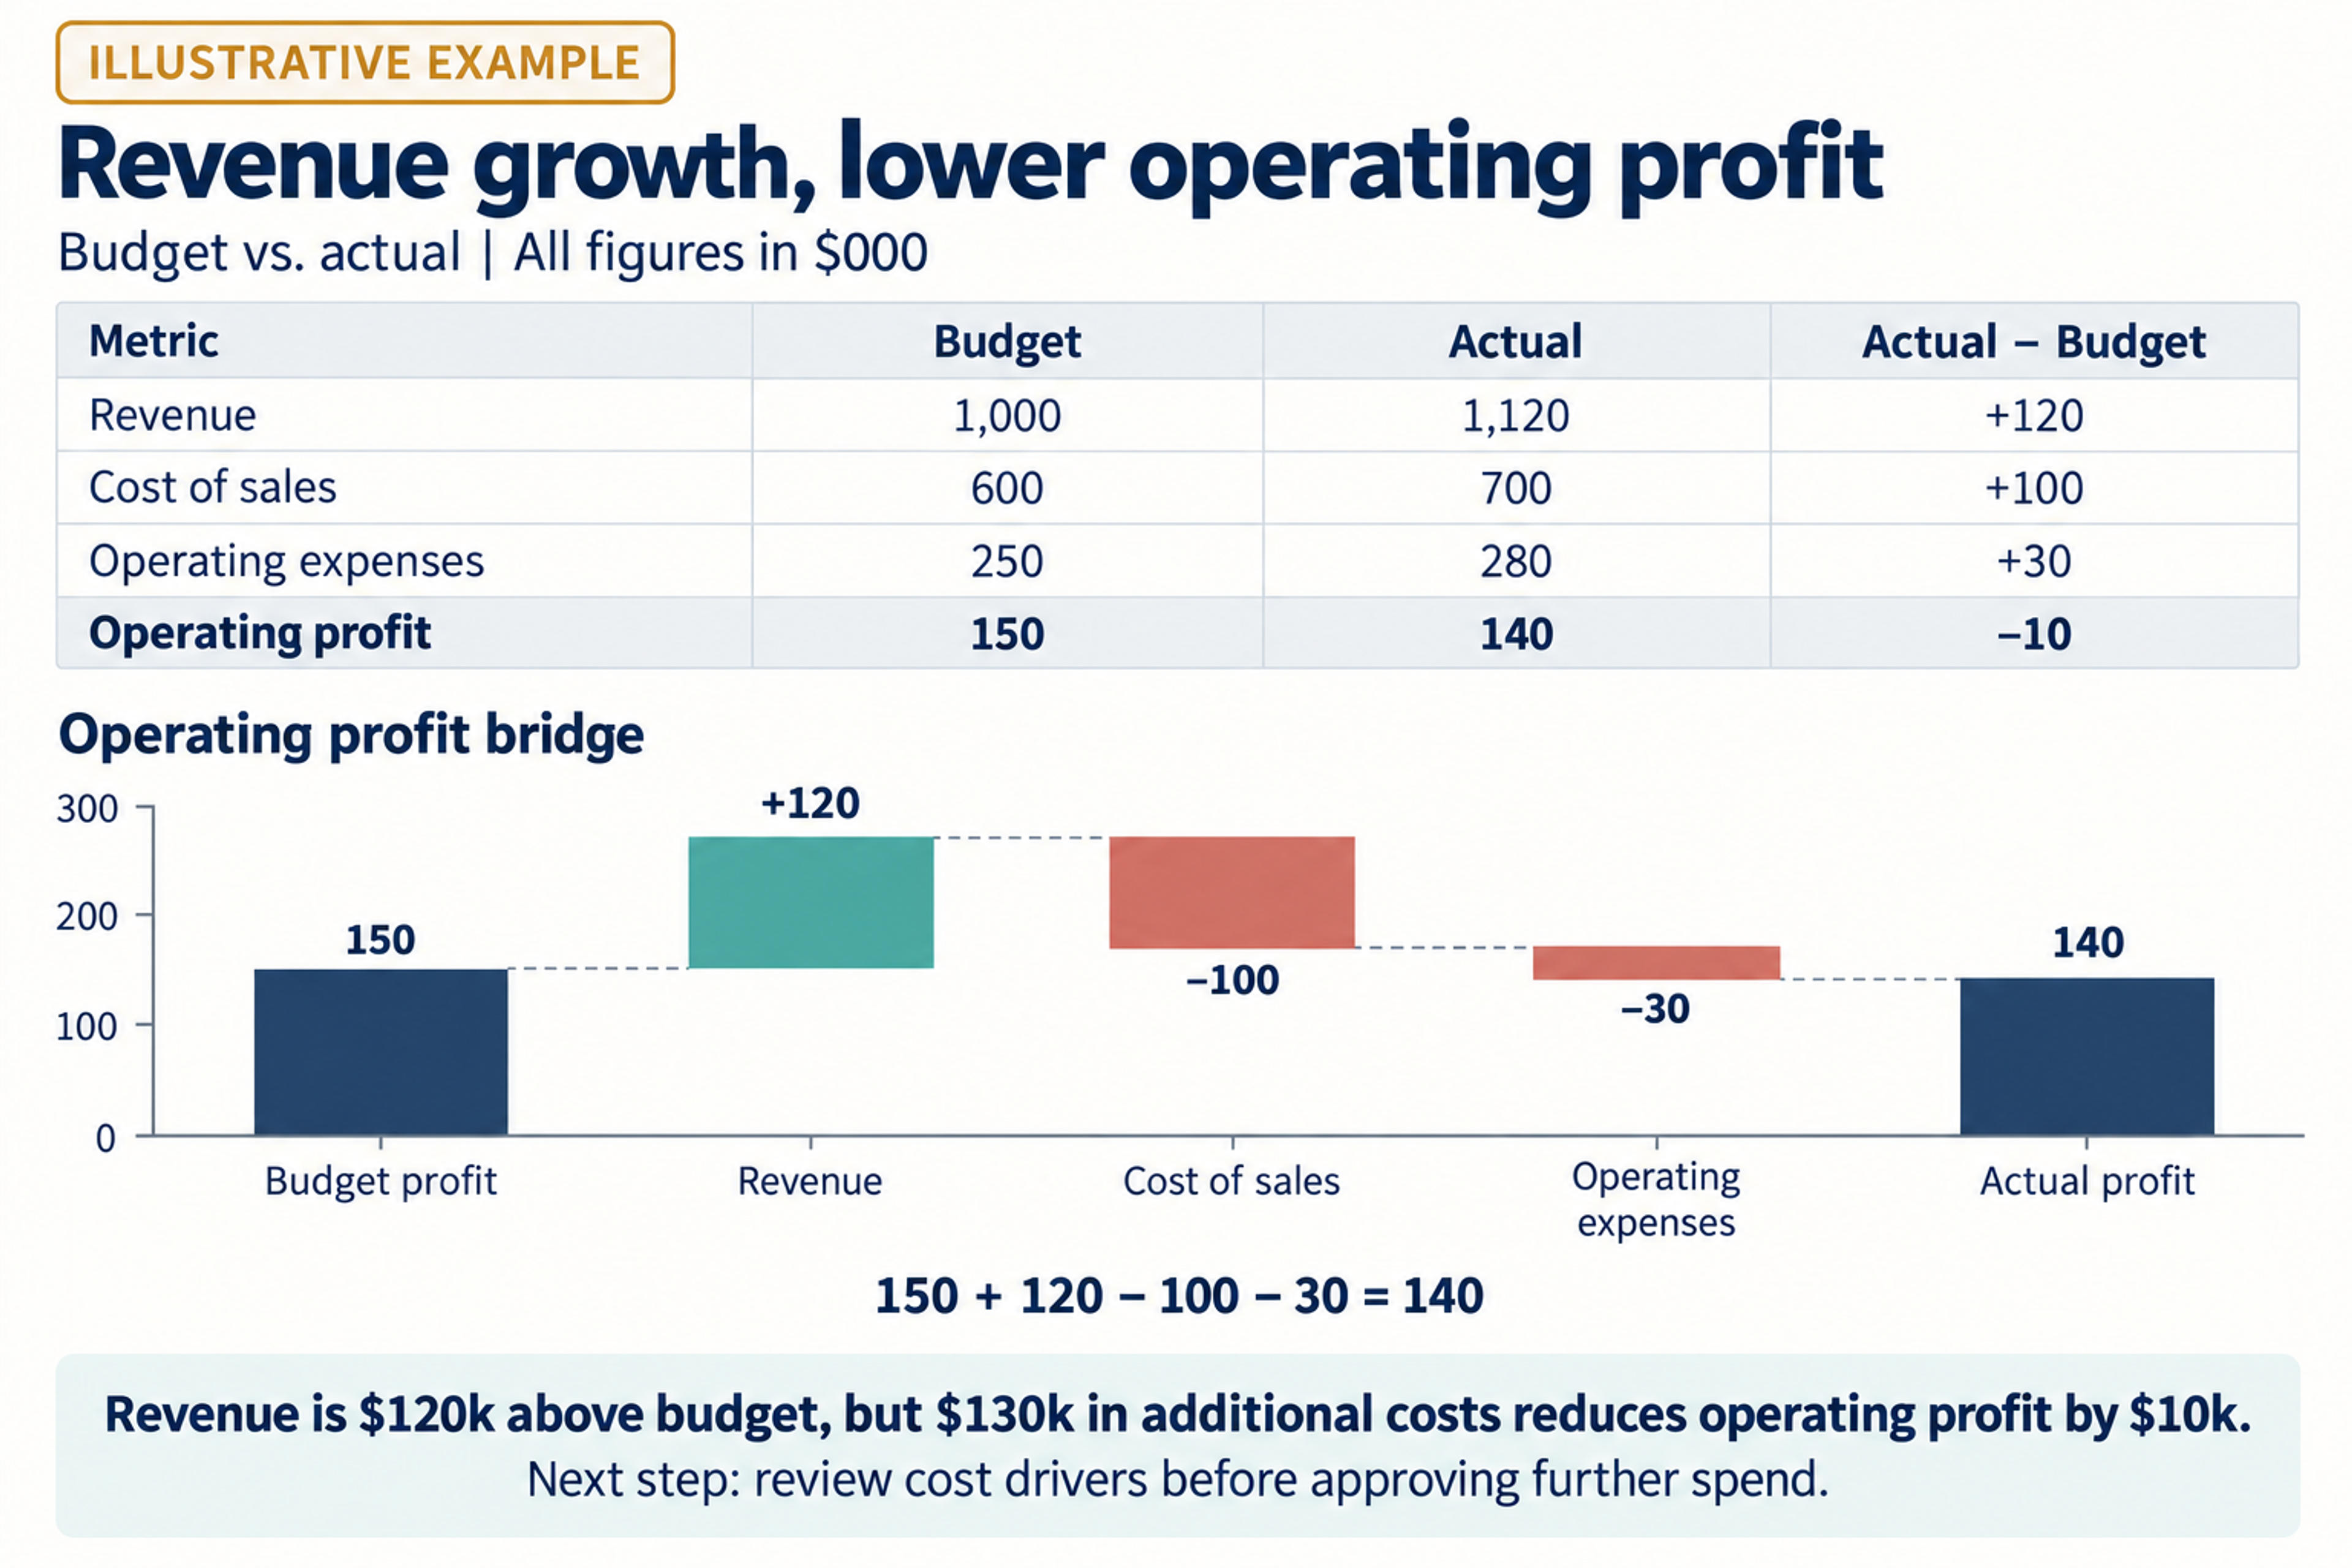
Une présentation financière ne doit pas obliger le public à déduire la recommandation à partir d'un ensemble de graphiques. Donnez à la recommandation un espace dédié et reliez-la aux preuves :
Cette structure permet également de séparer l'analyse de l'action. Un graphique peut afficher un écart, mais la recommandation explique comment la direction doit y répondre. Lorsque plusieurs options existent, comparez-les en utilisant les critères pertinents pour la décision, tels que l'impact, le calendrier, les ressources ou le risque.
Corporate Finance Institute recommande de formuler un appel à l'action précis concernant ce qui doit être fait, pourquoi c'est important, quand cela doit avoir lieu et qui en est responsable. Appliquez ce test à la diapositive de recommandation avant de la présenter aux dirigeants.
Avant de présenter, passez le support en revue à la fois sous l'angle d'un analyste financier et sous celui d'un dirigeant. Vérifiez que :
Commencez par la synthèse pour dirigeants, l'aperçu de la performance, les principaux facteurs, la trésorerie ou la situation financière, le mix d'activités, les perspectives et risques, la recommandation et les prochaines étapes. Ajoutez ou supprimez des sections en fonction de la décision et du public. Conservez les tableaux détaillés en annexe.
Laissez l'objectif de la réunion et le temps imparti déterminer la longueur. Accordez au titre principal, aux preuves, aux implications et aux actions suffisamment d'espace pour rester clairs. Si le support ne cesse de s'allonger, resserrez la question centrale avant d'ajouter d'autres diapositives.
Conservez les détails qui modifient l'interprétation, soutiennent la recommandation, expliquent une variation significative ou répondent à une question probable des dirigeants. Déplacez les valeurs répétées, les analyses secondaires et les rapprochements complets dans les diapositives de sauvegarde. La simplification doit clarifier le cheminement à travers les preuves, sans supprimer celles qui sont nécessaires à la compréhension de la décision.
Mettez en avant les implications économiques, puis expliquez les preuves financières dans un langage simple. Ne définissez les termes spécialisés que lorsqu'ils sont nécessaires. Utilisez des titres, des annotations et des comparaisons pour indiquer ce que le public doit remarquer, plutôt que de supposer qu'il interprétera sans aide un état financier dense.
Oui. SlidesPilot peut analyser un document source, identifier les idées clés, les organiser sous forme de présentation et générer des diapositives modifiables que vous pouvez revoir et affiner. Attribuez à l'ébauche un public cible clair et un objectif de décision, puis modifiez les messages des diapositives afin que le support final reflète l'échange stratégique que vous devez mener.
Transformer un rapport financier en une présentation pour dirigeants implique de faire évoluer le principe d'organisation, de la simple documentation vers la prise de décision. Commencez par l'action ou la compréhension requise pour la réunion, associez les sections du rapport aux questions des dirigeants, sélectionnez les preuves qui expliquent le résultat et rendez la recommandation bien visible.
Créez ensuite le support pour que chaque diapositive fasse progresser le public de la performance vers les facteurs explicatifs, puis vers les implications et les prochaines étapes. Pour démarrer plus rapidement, créez une présentation modifiable à partir de votre rapport source dans SlidesPilot et structurez-la autour de la décision que les dirigeants doivent prendre.
Convertissez des diapositives PDF en PowerPoint modifiable en ligne. Conservez la mise en page d'origine et rendez le texte ainsi que les éléments modifiables. Utilisation gratuite.
Collez du texte, ajoutez un lien YouTube ou de page web, ou téléversez un document pour créer un résumé clair, structuré et relié à la source.
Transformez des présentations PowerPoint ordinaires en designs professionnels grâce à l'IA
Transformez une idée en une présentation complète et structurée. Définissez l'audience et l'objectif, guidez le ton et la longueur, et laissez SlidesPilot construire l'histoire, le plan des diapositives, le contenu et la direction visuelle.
Transformez votre rapport financier en une ébauche de diapositives modifiables et affinez le récit sur lequel les dirigeants doivent s'appuyer pour agir.


